Sharpe-Lintner-Black CAPM alpha (Premium Members Only) Fama-French (1993) 3-factor alpha (Premium Members Only) Fama-French-Carhart 4-factor alpha (Premium Members Only) Fama-French (2015) 5-factor alpha (Premium Members Only) Fama-French-Carhart 6-factor alpha (Premium Members Only) Dynamic conditional 6-factor alpha (Premium Members Only) Last update: Saturday 10 October 2026
2019-05-30 16:44:00 Thursday ET
AYA Analytica finbuzz podcast channel on YouTube May 2019 In this podcast, we discuss several topical issues as of May 2019: (1) Our proprietary alp
2019-08-05 13:30:00 Monday ET
China continues to sell U.S. Treasury bonds amid Sino-U.S. trade truce uncertainty. In mid-2019, China reduces its U.S. Treasury bond positions by $20.5 bil
2019-07-15 16:37:00 Monday ET
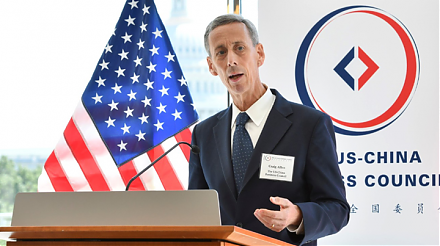
President of US-China Business Council Craig Allen states that a trade deal should be within reach if Trump and Xi show courage at G20. A landmark trade agr
2022-02-25 00:00:00 Friday ET
Empirical tests of multi-factor models for asset return prediction The capital asset pricing model (CAPM) of Sharpe (1964), Lintner (1965), and Bla
2020-07-19 09:25:00 Sunday ET
Senior business leaders can learn much from the lean production system with iterative continuous improvements at Toyota. Takehiko Harada (2015)
2018-01-19 11:32:00 Friday ET
Most major economies grow with great synchronicity several years after the global financial crisis. These economies experience high stock market valuation,
 Reports
 Metrics
 Events

 AI Stock Synopses