
Sharpe-Lintner-Black CAPM alpha (Premium Members Only) Fama-French (1993) 3-factor alpha (Premium Members Only) Fama-French-Carhart 4-factor alpha (Premium Members Only) Fama-French (2015) 5-factor alpha (Premium Members Only) Fama-French-Carhart 6-factor alpha (Premium Members Only) Dynamic conditional 6-factor alpha (Premium Members Only) Last update: Saturday 26 September 2026
2025-01-31 09:26:00 Friday ET
The current homeland industrial policy stance worldwide seeks to embed the new notion of global resilience into economic statecraft. In the broader cont
2019-05-23 10:33:00 Thursday ET
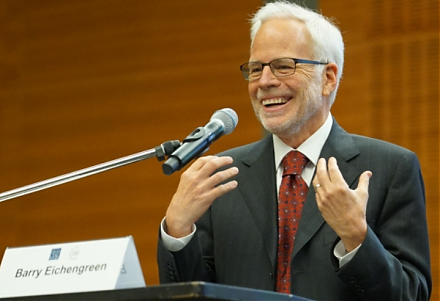
Berkeley professor and economist Barry Eichengreen reconciles the nominal and real interest rates to argue in favor of greater fiscal deficits. French econo
2018-01-05 07:37:00 Friday ET
Warren Buffett cleverly points out that American children will not only be better off than their parents, but the former will also enjoy higher living stand
2018-09-17 12:40:00 Monday ET
Nobel Laureate Robert Shiller's long-term stock market indicator points to a recent peak. His cyclically-adjusted P/E ratio (or CAPE) accounts for long-
2022-02-25 00:00:00 Friday ET
Empirical tests of multi-factor models for asset return prediction The capital asset pricing model (CAPM) of Sharpe (1964), Lintner (1965), and Bla
2019-08-12 07:30:00 Monday ET
Facebook reaches a $5 billion settlement with the Federal Trade Commission over Cambridge Analytica user privacy violations. The Federal Trade Commission (F
 Reports
 Metrics
 Events

 AI Stock Synopses